اظهارنامه مالیاتی ارسال نکردهاید؟ جریمه، عواقب و راهکار قانونی را بدانید
اگر اظهارنامه مالیاتی خود را در مهلت مقرر ارسال نکردهاید، احتمالاً این سؤال برایتان مطرح است که چه جریمه و عواقبی در انتظار شماست و آیا هنوز امکان جبران وجود دارد؟ عدم تسلیم اظهارنامه میتواند بر نحوه تعیین مالیات و برخورداری از برخی معافیتها و مشوقهای قانونی اثر بگذارد.
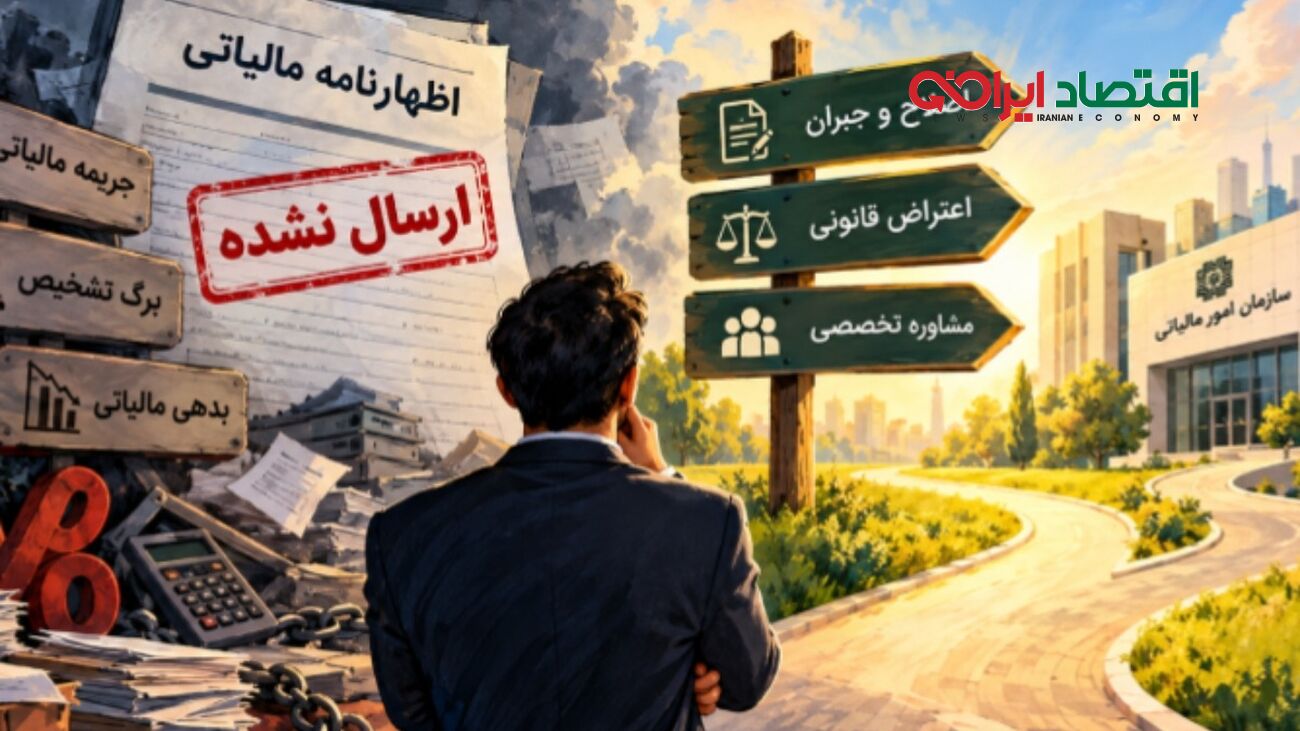
در این شرایط، آگاهی از جریمه عدم ارسال اظهارنامه، مالیات تشخیصی، اظهارنامه برآوردی و راههای قانونی پیگیری پرونده اهمیت زیادی دارد. البته بسته به نوع مؤدی، سال عملکرد و وضعیت پرونده، راهکارهای متفاوتی ممکن است وجود داشته باشد.
در این مقاله بررسی میکنیم اگر ارسال اظهارنامه مالیاتی به هر دلیلی انجام نشد، مالیات چگونه تعیین میشود، چه جرائمی ممکن است اعمال شود و برای جبران یا اعتراض چه اقداماتی میتوان انجام داد.
اگر اظهارنامه مالیاتی را در مهلت مقرر ارسال نکنیم، چه اتفاقی میافتد؟
اگر مؤدی اظهارنامه مالیاتی خود را در مهلت قانونی تسلیم نکند، موضوع فقط به تأخیر در انجام یک تکلیف اداری محدود نمیشود. بسته به نوع مؤدی، سال عملکرد و مقررات همان دوره، عدم تسلیم اظهارنامه میتواند پیامدهایی مانند تعلق جرائم مالیاتی یا از دست رفتن برخی مزایای قانونی را به دنبال داشته باشد.
مهمترین پیامدهایی که باید در نظر بگیرید عبارتاند از:
- تعلق جرائم مالیاتی: در صورت وجود شرایط قانونی، عدم تسلیم اظهارنامه میتواند موجب مطالبه جریمه شود.
- تعیین مالیات توسط سازمان: نداشتن اظهارنامه به معنای معاف شدن از مالیات نیست و سازمان امور مالیاتی میتواند بر اساس اطلاعات و مستندات موجود، مالیات را تعیین کند.
- احتمال صدور برگ تشخیص: در صورت انجام فرآیند تشخیص، ممکن است برگ تشخیص مالیات برای مؤدی صادر شود.
- از دست رفتن برخی مزایا: برخورداری از برخی معافیتها، نرخها یا مشوقهای مالیاتی ممکن است به رعایت تکالیف قانونی وابسته باشد.
- ایجاد بدهی مالیاتی: در صورت قطعی شدن مالیات و پرداخت نشدن آن، بدهی در پرونده مالیاتی مؤدی ثبت خواهد شد.
اگر مهلت قانونی گذشته است، بهتر است ابتدا وضعیت پرونده مالیاتی و سوابق اظهارنامه را بررسی کنید. مشخص شدن اینکه برای سال موردنظر مالیات تشخیص داده شده، برگ تشخیص صادر شده یا هنوز امکان اقدام وجود دارد، مسیر بعدی را تعیین میکند.
بنابراین، حتی پس از پایان مهلت نیز بهتر است موضوع را رها نکنید و با توجه به سال عملکرد، نوع فعالیت و وضعیت پرونده، راهکار قانونی مناسب را بررسی کنید.
جریمه عدم ارسال اظهارنامه مالیاتی چقدر است و چه زمانی مشمول بخشودگی میشود؟
میزان جریمه عدم تسلیم اظهارنامه، به نوع مؤدی بستگی دارد. مطابق ماده ۱۹۲ قانون مالیاتهای مستقیم، اگر شخصی که مکلف به ارائه اظهارنامه است، آن را در موعد مقرر تسلیم نکند، جریمهای معادل ۳۰ درصد مالیات متعلق برای اشخاص حقوقی و صاحبان مشاغل و ۱۰ درصد مالیات متعلق برای سایر مؤدیان در نظر گرفته میشود. نکته مهم اینکه قانون این جریمه را «غیرقابل بخشودگی» تعیین کرده است.
برای مثال، اگر مالیات متعلق یک مؤدی واجد شرایط ۱۰۰ میلیون تومان باشد، جریمه عدم تسلیم اظهارنامه میتواند ۳۰ میلیون تومان باشد؛ بنابراین محاسبه جریمه بر اساس مالیات متعلق انجام میشود، نه میزان فروش یا درآمد ناخالص.
از طرف دیگر، نباید جریمه ماده ۱۹۲ را با سایر جرائم مالیاتی یکسان دانست. ماده ۱۹۱ امکان بخشودگی تمام یا بخشی از جرائم قابلبخشش را، با توجه به دلایل مؤدی و شرایط پرونده، پیشبینی کرده است؛ اما این حکم به خودی خود جریمه غیرقابلبخشش ماده ۱۹۲ را قابل بخشش نمیکند.
راهکار عملی چیست؟
اگر اظهارنامه ارسال نشده است، ابتدا وضعیت پرونده و مالیات متعلق را بررسی کنید، سپس بدهی و جرائم ثبتشده را تفکیک کنید. در صورت وجود جرائم قابلبخشش، میتوان شرایط درخواست بخشودگی را بررسی کرد و اگر نسبت به اصل مالیات تشخیصی اختلافی وجود دارد، مسیر قانونی اعتراض به برگ تشخیص را در مهلت مقرر پیگیری کرد.
اظهارنامه مالیاتی را ارسال نکردهاید؛ آیا هنوز امکان اصلاح و جبران وجود دارد؟
بله، اما ابتدا باید یک نکته را روشن کنیم: اگر اساساً هیچ اظهارنامهای ثبت نکردهاید، از نظر حقوقی نمیتوان صرفاً با عنوان «اظهارنامه اصلاحی» موضوع را حل کرد. تبصره ماده ۲۲۶ قانون مالیاتهای مستقیم ناظر به زمانی است که اظهارنامه قبلاً تسلیم شده و مؤدی متوجه اشتباه محاسباتی شده باشد؛ در این حالت، با رعایت شرایط قانونی، امکان تسلیم اظهارنامه اصلاحی وجود دارد.
اما برای مؤدیای که اظهارنامه را در موعد مقرر ارسال نکرده، مسئله متفاوت است. طبق ماده ۹۷ قانون مالیاتهای مستقیم، سازمان امور مالیاتی میتواند بر اساس اطلاعات اقتصادی موجود، اظهارنامه برآوردی تهیه و مالیات را مطالبه کند. با این حال، در صورت صدور برگ تشخیص، مؤدی میتواند با رعایت مهلت قانونی، اظهارنامه مطابق مقررات ارائه کرده و اعتراض خود را پیگیری کند؛ دستورالعمل دادرسی مالیاتی مصوب خرداد ۱۴۰۵ نیز بر این مسیر تأکید کرده است.
راهکار عملی
اول وضعیت پرونده و ابلاغیههای مالیاتی را بررسی کنید؛ سپس مشخص کنید برگ تشخیص یا اظهارنامه برآوردی صادر شده یا خیر. اگر اختلافی در درآمد یا مالیات تعیینشده وجود دارد، اسناد حسابداری، فاکتورها و مدارک فعالیت را آماده و در مهلت مقرر از مسیر قانونی اعتراض اقدام کنید. تأخیر بیشتر معمولاً به نفع مؤدی نیست.
چگونه به مالیات تعیینشده اعتراض کنیم؟ از اعتراض به برگ تشخیص تا پیگیری پرونده مالیاتی
اعتراض به مالیات زمانی نتیجه بهتری دارد که صرفاً به نوشتن «قبول ندارم» محدود نشود و برای هر رقم مورد اختلاف، دلیل و مدرک قابل استناد ارائه شود. مسیر اعتراض را میتوان در چند مرحله دنبال کرد:
۱. برگ تشخیص را بررسی کنید.
ابتدا مبلغ مالیات، درآمد مشمول مالیات، مبنای محاسبه و دلایل درجشده در برگ تشخیص را با دفاتر، فاکتورها، قراردادها و اسناد مالی خود تطبیق دهید. طبق ماده ۲۳۷، برگ تشخیص باید بر مأخذ صحیح و دلایل و اطلاعات کافی متکی باشد.
۲. مهلت اعتراض را از دست ندهید.
مطابق ماده ۲۳۸ قانون مالیاتهای مستقیم، مؤدی اصولاً ۳۰ روز از تاریخ ابلاغ برگ تشخیص فرصت دارد اعتراض خود را همراه با اسناد و مدارک ارائه کند.
۳. اعتراض مستند ثبت کنید.
مشخص کنید کدام بخش از درآمد یا محاسبه مالیات را قبول ندارید و مستندات مربوط، مانند اسناد حسابداری، قراردادها، فاکتورها یا مدارک پرداخت را ضمیمه کنید.
۴. نتیجه رسیدگی مجدد را پیگیری کنید.
اداره مالیاتی میتواند با بررسی مستندات، برگ تشخیص را رد یا درآمد مشمول مالیات را تعدیل کند. در صورت باقی ماندن اختلاف، پرونده برای رسیدگی به هیأت حل اختلاف مالیاتی ارجاع میشود.
۵. سوابق و ابلاغیهها را کنترل کنید.
رسید اعتراض، شماره پیگیری و ابلاغیههای بعدی را نگهداری کنید؛ زیرا از دست دادن مهلتهای بعدی میتواند روند دفاع از پرونده را دشوارتر کند.
عدم ارسال اظهارنامه به معنای پایان راه نیست، اما بیتوجهی به آن میتواند هزینه و ریسک پرونده را افزایش دهد. نوع مؤدی، سال عملکرد، میزان مالیات و وضعیت ابلاغهای پرونده، در تعیین مسیر قانونی اهمیت دارد. بنابراین اگر اظهارنامه خود را در موعد مقرر تسلیم نکردهاید، ابتدا سوابق پرونده و ابلاغیهها را بررسی کنید، سپس جرائم و مالیات مطالبهشده را از یکدیگر تفکیک کنید. در صورت وجود اختلاف، استفاده از حق اعتراض و ارائه اسناد و مدارک معتبر اهمیت زیادی دارد. همچنین بررسی امکان استفاده از ظرفیتهای قانونی برای جبران یا بخشودگی جرائم، میتواند از تشدید مشکلات مالیاتی جلوگیری کند.